Я давно хотел написать про эту стратегию. Всё откладывал — потому что в теории она выглядит почти идеально. На практике, как обычно, всё немного сложнее. Но результат за полгода есть, и я готов поделиться.
Меня недавно спросили: «Зачем тебе всё это?». Уточнил — что именно. «Ну вот эти тесты, стратегии, Лотос». Отвечу здесь, чуть развёрнутее чем обычно.
Может показаться, что мне заняться нечем. Дивидендная пенсия, казалось бы — живи и радуйся. Но мозг с детства привык себя занимать, мне всегда не давали покоя вопросы оптимизации. На работе, в бизнесе — везде сводилось к одному: сделать процессы лучше, освободить время для жизни. Сейчас вопрос немного другой. Не «как работать эффективнее», а «как не потерять и приумножить». Или хотя бы остаться при своих — в такое непростое для страны время это уже результат.
Вот отсюда всё и растёт. Источников для принятия инвестиционных решений полно: новости, блогеры, аналитики, инвестиционные каналы, «баба Маша сказала — завтра будет СССР». Но меня не покидало ощущение, что это всё так или иначе ангажировано. Все что-то продают, все извлекают прибыль. А где взять чистый незамутнённый канал — без новостей, без чужих интересов, без эмоций?
Так я начал разбираться с математическими стратегиями. Все они родом из США — по понятным причинам: там фондовому рынку лет двести, у нас от силы 25, если считать только непрерывную историю без 90-х и царских времён. В Штатах есть стратегии, основанные не на мнениях, а на цифрах. Только их я и тестирую — чтобы убрать любую эмоциональную составляющую из расчётов.
Отсюда, кстати, вырос и Лотос. Там та же математика: никакой предвзятости к компаниям, никаких ожиданий, никаких эмоций. Хорошие финансовые отчёты — хорошая компания. Плохие — ну, всё понятно.
Стратегии приходится адаптировать под российский рынок, здесь своя специфика. Но за полтора года тестов результат один: все три стратегии, которые я тестирую, показывают результат лучше рынка.
Вот короткий ответ на вопрос «зачем». А теперь — про саму стратегию.
Что это за стратегия
Называется Total Return + Dual Momentum, или «двойной моментум». Придумал её американец Гэри Антониаччи, книгу выпустил в 2014 году. С тех пор её активно тестируют и обсуждают те, кто предпочитает систему вместо интуиции.
Идея простая до неприличия: не держи то, что падает. Держи то, что растёт. А если всё вокруг падает – уходи в кэш или облигации и жди.
Звучит банально. Но именно в механике исполнения – весь смысл.
Антониаччи не придумал моментум – он его упаковал
Вот что мало кто знает: сама идея не нова. Антониаччи взял принцип, которому уже больше ста лет, и превратил его в конкретный алгоритм с правилами входа и выхода.
Первое научное исследование моментума опубликовали Альфред Каулз и Херберт Джонс в 1937 году. Компьютеров тогда не было – они вручную собирали данные о доходности акций за 1920-1935 годы и доказали: сильнейшие акции продолжали расти.
Ещё раньше, в начале XX века, трейдеры Джесси Ливермор, Джеральд Лоеб и Ричард Вайкофф зарабатывали состояния именно на торговле по трендам – покупали то, что растёт, и продавали то, что падает. Никакой теории, только наблюдение за ценами.
Научным всё это стало в 1993 году. Нарасимхан Джегадиш и Шеридан Титман опубликовали исследование, которое показало: покупка акций с лучшими результатами за последние месяцы и продажа слабейших даёт в среднем около 1% в месяц на горизонте 3-12 месяцев. Эти данные впоследствии подтвердились и на материале XIX века.
Юджин Фама и Кен Френч, авторы самой популярной модели оценки акций, назвали моментум «неудобством» для своей теории: объяснить его эффект у них не получалось, хотя существование они признавали. В 1997 году профессор Марк Кархарт просто добавил моментум четвёртым фактором к их модели – и это стало стандартом для количественных управляющих по всему миру.
Сейчас по теме моментума опубликованы сотни академических работ в ведущих финансовых журналах. Это не модная идея из интернета – это одна из самых изученных аномалий в истории финансов. Антониаччи в 2014 году сделал следующий шаг: добавил механизм защиты от падающего рынка и превратил академическую теорию в работающую стратегию для частного инвестора.
Как это работает
Модель работает на компьютере. Раз в месяц анализирует данные и задаёт два вопроса.
Первый: что выросло сильнее всего за последние 12 месяцев? Из всех кандидатов берётся лидер.
Второй: а лидер вообще обгоняет фонд денежного рынка? Если да – покупаем. Если нет – значит, даже лучшее на рынке растёт хуже депозита, и покупать нечего. Деньги идут в кэш.
Второй вопрос – это и есть защита. Он не даёт покупать акции только потому что «ну они же есть в списке».
Моя версия – для Мосбиржи
Классический вариант стратегии работает с американскими ETF. Я адаптировал её под российский рынок.
Каждый месяц модель:
- Просматривает весь рынок акций на Мосбирже
- Отбирает кандидатов по моментуму – те бумаги, которые реально росли последние месяцы
- Проверяет каждую по финансовым показателям: прибыльность, долговая нагрузка, качество бизнеса, LTS
- Составляет список из 10 позиций
- Если достойных кандидатов меньше 10 – остаток уходит в SBMM (фонд денежного рынка)
Важный момент: в сентябре модель работает в режиме RISK OFF — индекс Мосбиржи ниже своей средней за 200 дней. Это значит, что рынок в широком нисходящем тренде, и модель автоматически ужесточает фильтры качества. Компании с высоким долгом и слабой рентабельностью получают штрафы и вылетают из списка.
Как выглядит ребалансировка
В июле модель выбрала всего 3 акции из 10. Остальные 7 позиций – в денежном рынке. Рынок падал, достойных кандидатов почти не было.
В сентябре стало получше: 8 акций плюс 20% в SBMM. Два новых имени вошли в портфель (OKEY и WTCMP), два вышли (JNOS и АКРН).
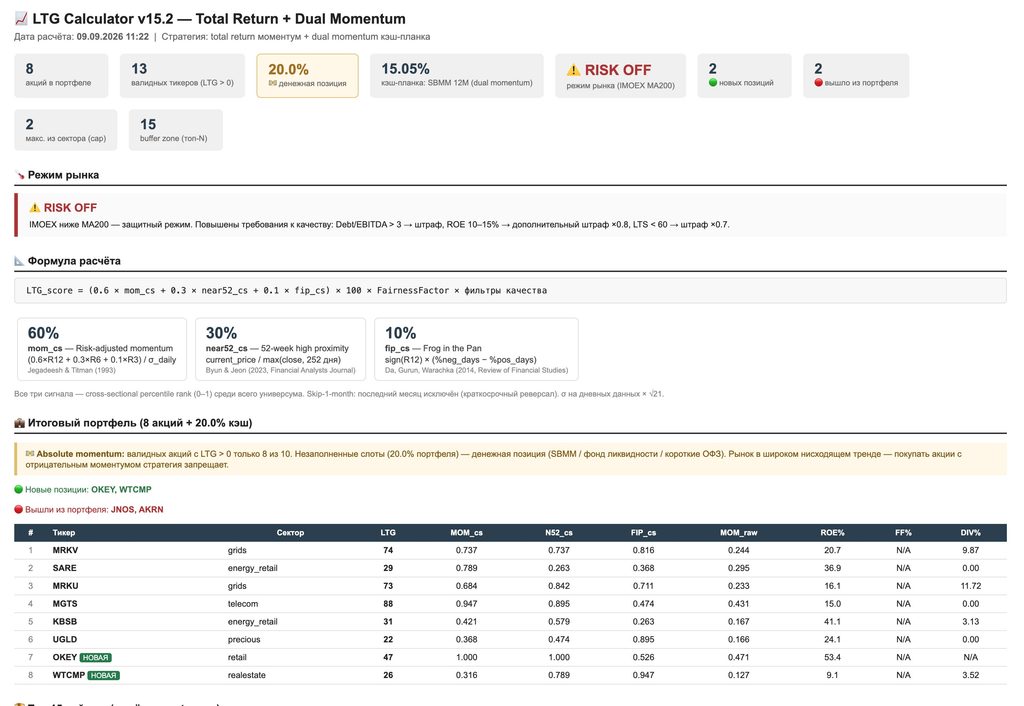
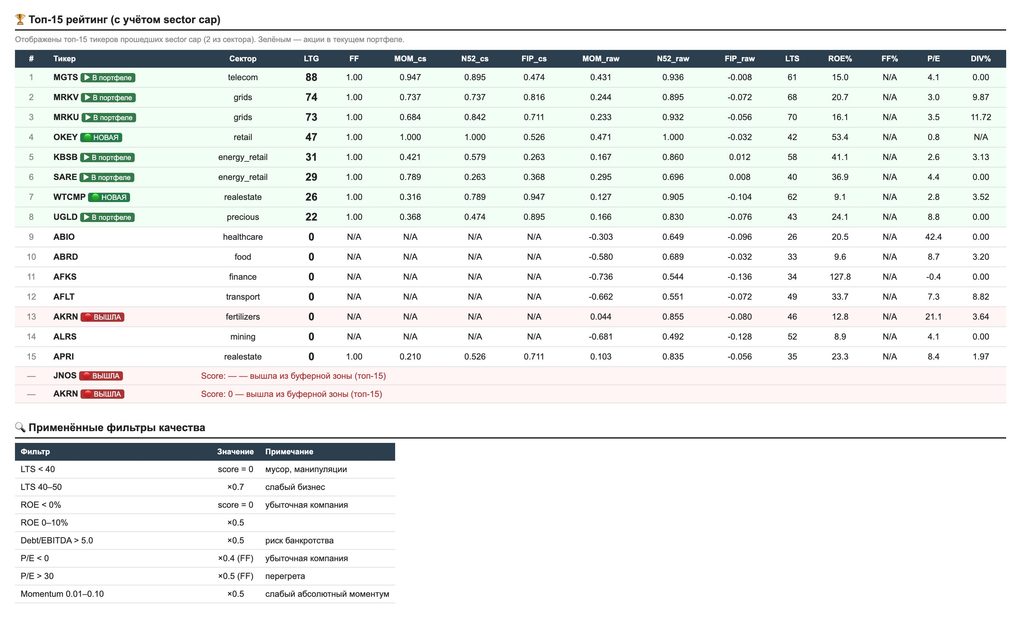
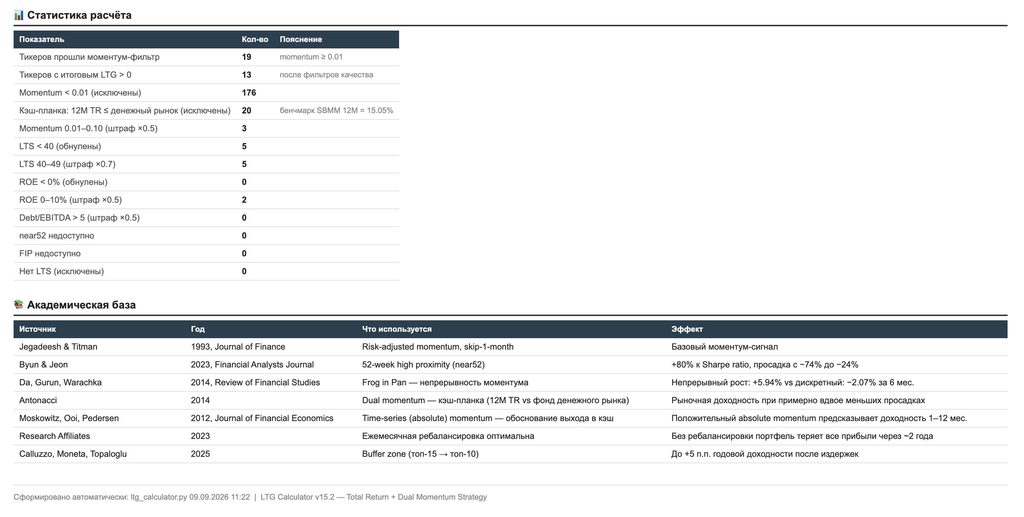
Никакой интуиции, никаких новостей, никаких «чувствую, что надо купить». Только математика, только хардкор скор.
Результат за 6 месяцев
За это время рынок пережил несколько неприятных месяцев. Индекс Мосбиржи в какой-то момент терял около 20% от стартовой точки – видно на графике.
Портфель по стратегии держался выше. В самые острые моменты падал значительно меньше рынка, а в некоторые периоды рос, пока рынок лежал.
Итог: +4,97% относительно бенчмарка MCFTRR за 6 месяцев.
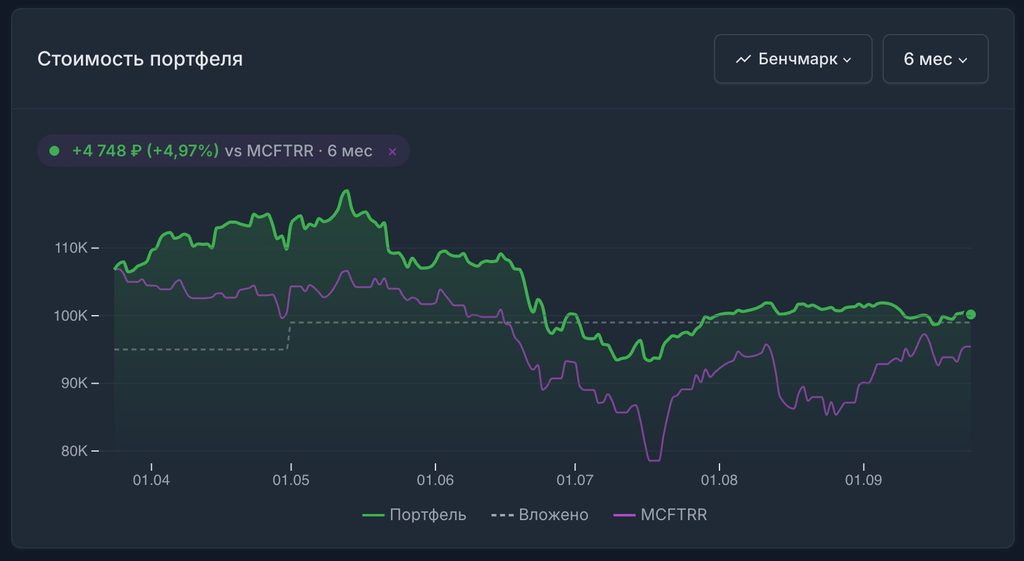
Немного? На растущем рынке – да. На падающем – это разница между «остался при своих» и «потерял 25%».
Немного о минусах
Стратегия не безгрешна, и я это чувствую на своём портфеле.
Запаздывание. 12-месячный период – это медленная реакция. Резкий разворот рынка модель не поймает вовремя. Пока она сообразит выйти, часть падения уже случится.
«Пила». В хаотичные периоды модель может туда-сюда гонять деньги между акциями и кэшем, каждый раз фиксируя небольшой минус на комиссиях и проскальзывании.
Налоги. Ежемесячные сделки – это регулярные налоговые события. На длинном горизонте это съедает часть преимущества.
Я всё это понимаю. Но пока относительно индекса мы в плюсе.
Что дальше
Тестирую дальше, буду писать раз в месяц. Это тест стратегии. Если добавить облигации и золото – получится сбалансированная версия, которая будет обгонять рынок. Наверное, могу конечно ошибаться)
Скоро выложу модель на Lotos.One, чтобы любой подписчик мог открыть и посмотреть текущие рекомендации и собрать свой собственный портфель по этой модели. Портфель будет доступен в разделе Лаборатория.
Напишите в комментах – как вам такой подход? Доверяете математике или предпочитаете выбирать акции сами?